Kenapa bulan yang sudah selesai dikunci
Apa yang berubah saat sebuah periode ditutup, dan bagaimana mengoreksi sesuatu sesudahnya.
±4 menit baca
Menutup periode berarti menyatakan satu bulan SELESAI: sesudah itu tidak ada transaksi baru yang boleh mendarat di dalamnya, dan tidak ada transaksi lama di dalamnya yang boleh diubah. Aplikasi menolaknya di server, bukan menyembunyikan tombolnya — jadi penolakannya berlaku juga untuk impor, penyesuaian stok, dan setiap jalur yang belum terbayang saat halaman ini ditulis.
Kenapa perlu: laporan bulanan diberikan kepada pihak luar — bank, pemegang saham, kantor pajak. Tanpa kunci periode, sebuah faktur yang disimpan hari ini dengan tanggal dua bulan lalu akan mengubah laporan yang sudah dikirim, tanpa satu pun tanda di layar. Biasanya bukan Anda yang menemukannya, melainkan orang yang membandingkan dua salinan laporan yang seharusnya sama.
Kalau ternyata ada yang salah di bulan terkunci
Jawabannya sama dengan jawaban akuntansi sejak dulu: koreksi dicatat di bulan BERJALAN, bukan disisipkan mundur. Anda membuat transaksi baru bertanggal hari ini yang membetulkan dampaknya. Laporan bulan lalu tetap seperti yang sudah dikirim; laporan bulan ini memuat koreksinya, dan selisihnya bisa dijelaskan karena ada barisnya.
Langkah menutup sebuah bulan
- Buka Bantuan & Pengaturan → Kunci Bulan (halamannya berjudul Tutup Periode).
- Tekan Tinjau pada bulan yang ingin ditutup. Ringkasan Periode memperlihatkan jumlah jurnal, total debit, total kredit, dan hasil pemeriksaan.
- Perbaiki setiap pemeriksaan bertanda Harus diperbaiki — jurnal yang tidak seimbang atau neraca saldo yang tidak seimbang menahan penutupan. Tanda Perlu dicek boleh dilewati setelah Anda yakin.
- Isi Catatan penutupan bila perlu, lalu tekan Tutup Periode dan konfirmasi.
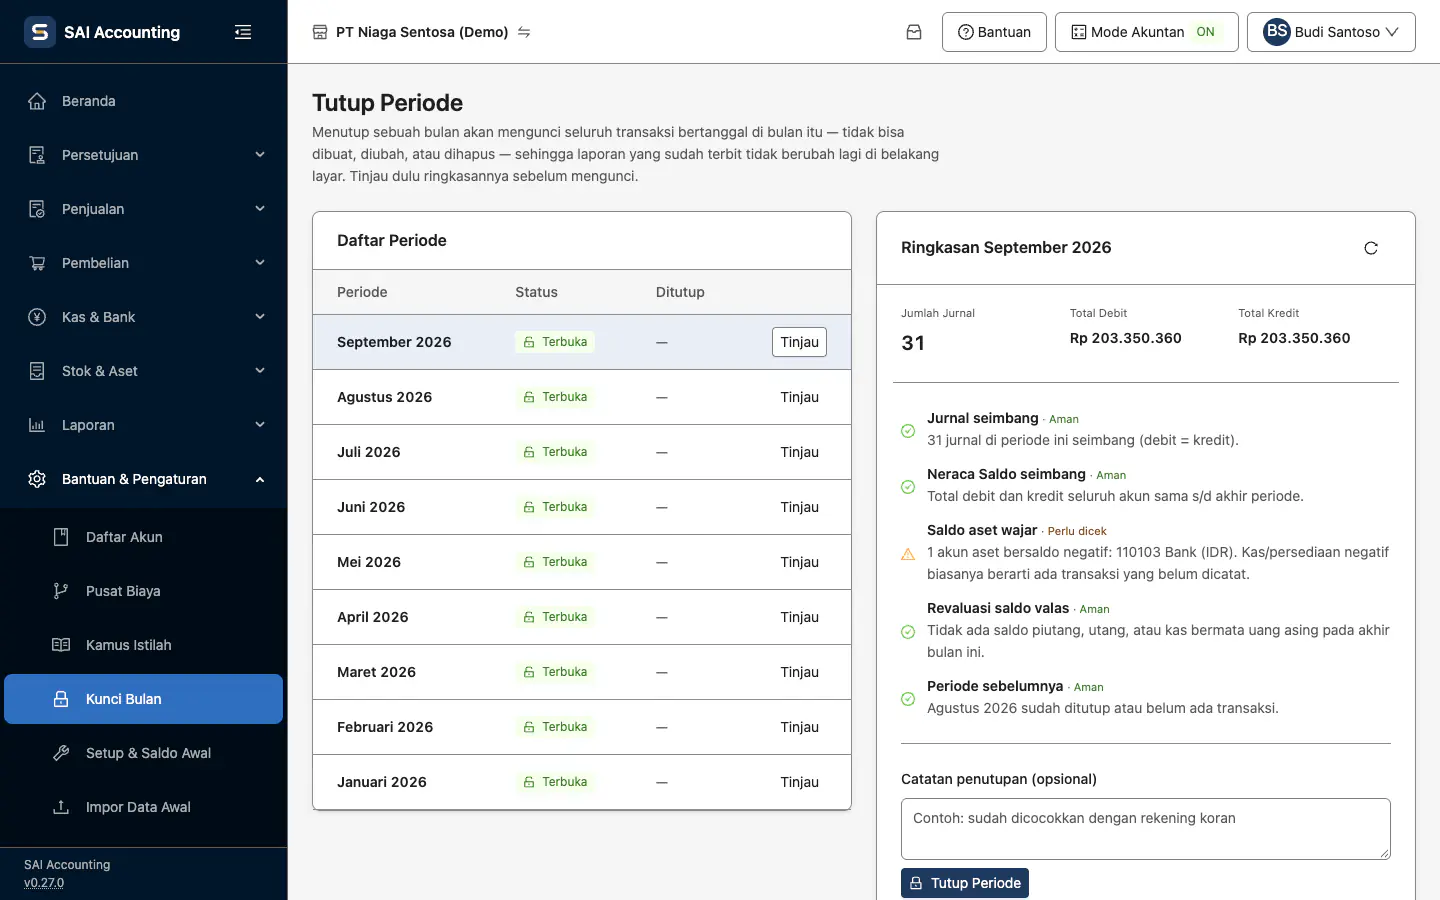
- Bulan sebelumnya yang masih terbuka diberi peringatan: tutuplah berurutan.
- Buka Kembali Periode menuntut alasan (minimal lima karakter) dan tercatat di jejak audit.
- Halaman yang sama memuat Revaluasi saldo valas (jurnal akhir bulan yang dibalik otomatis tanggal 1) dan Tutup buku tahunan.
Tutup buku tahunan: ke mana laba pergi
Tutup buku tahunan menolkan setiap akun pendapatan dan beban dengan satu jurnal penutup bertanggal akhir tahun buku, lalu memindahkan laba (atau rugi) tahun itu ke ekuitas. Laba Rugi tahun itu tidak berubah karenanya. Tahun buku baru bisa ditutup sesudah tahun itu berakhir; sebelumnya, Lihat dampaknya tetap boleh dibaca sebagai laba sementara. Ke mana labanya pergi bergantung pada bentuk usaha perusahaan.
- PT, PT Perorangan, dan Lainnya — seluruh laba ke akun yang dipetakan sebagai Laba Ditahan (biasanya 3102). Tanpa pemetaan itu, penutupan ditolak sampai Anda menunjuknya di Pengaturan → Pemetaan Akun.
- CV, Firma, dan usaha perorangan — laba dibagi ke akun Modal setiap sekutu AKTIF menurut porsinya, lalu Prive setiap sekutu ditutup ke modalnya sendiri (debit Modal, kredit Prive), supaya tahun berikutnya mulai dari nol. Usaha perorangan adalah kasus satu pemilik dengan porsi 100%. Bagian laba dan penutupan prive ditulis sebagai baris terpisah di jurnal yang sama.
Pembagiannya dihitung dalam sen bulat dan selalu berjumlah tepat sebesar laba: bagian tiap sekutu dipotong (bukan dibulatkan) ke sen, lalu sisa beberapa sen diberikan kepada sekutu berporsi TERBESAR — bila ada yang sama besar, kepada yang terdaftar paling awal. Contoh: laba Rp 1.000,01 dibagi dua sekutu 50% : 50% menjadi Rp 500,01 untuk sekutu pertama dan Rp 500,00 untuk sekutu kedua. Aturan yang sama berlaku untuk rugi, dengan tanda sebaliknya.
- Pratinjau penutupan CV, Firma, dan usaha perorangan memuat tabel per pemilik/sekutu: porsi, bagian laba/rugi, dan prive yang ditutup — angka yang biasanya ditanyakan sekutu.
- Penutupan ditolak bila belum ada pemilik/sekutu aktif, atau bila porsi sekutu aktif tidak berjumlah 100%. Perbaiki di Pengaturan → Bentuk usaha, lalu ulangi.
- Porsi yang dipakai tercatat di jejak audit penutupan. Mengubah porsi sesudahnya hanya berlaku untuk tutup buku berikutnya.