Biaya yang datang setelah barangnya sudah di gudang
Kenapa bea masuk dan freight yang tagihannya telat tidak bisa sekadar ditambahkan ke harga beli, dan ke mana bagian barang yang sudah terjual pergi.
±3 menit baca
Barang impor jarang datang bersama seluruh biayanya. Kontainernya masuk gudang minggu ini; bea masuk ditagih Bea Cukai, freight dan asuransi ditagih forwarder, dan tagihan-tagihan itu tiba berminggu-minggu kemudian — dari pihak yang berbeda, dengan tanggal yang berbeda. Padahal harga pokok barang itu, menurut akuntansi mana pun, termasuk seluruh biaya sampai barangnya siap dijual.
Jalan yang tampak paling mudah adalah membuka kembali pembelian lamanya dan menaikkan harga belinya. Jangan lakukan itu. Sebagian barang itu mungkin sudah terjual, dan harga pokok penjualannya sudah masuk jurnal — jurnal yang mungkin sudah dicetak, ditandatangani, bahkan dilaporkan pajaknya. Mengubahnya sekarang membuat laporan yang sudah keluar berbeda dari basis datanya, tanpa jejak koreksi.
Yang masih di gudang menempel, yang sudah terjual tidak
Karena itu biayanya dibagi dua menurut satu pertanyaan sederhana: apakah barangnya masih ada. Bagian yang jatuh pada barang yang MASIH DI GUDANG boleh menempel di harga pokoknya — harga pokok penjualannya belum lahir, jadi tidak ada yang ditulis ulang. Bagian yang jatuh pada barang yang SUDAH TERJUAL tidak bisa lagi mengubah angka yang sudah terbit; ia dibukukan ke akun Selisih Harga Pokok pada bulan berjalan.
- Tagihannya dicatat lebih dulu seperti pembelian biasa — dari Bea Cukai, dari forwarder, dari siapa pun yang menagih. Utangnya lahir di sana, dan muncul di daftar Tagihan Harus Dibayar seperti tagihan lain.
- Dokumen Biaya Impor tidak menerbitkan utang kedua. Ia hanya membagi nilai tagihan yang sudah tercatat itu ke barang-barang yang menanggungnya.
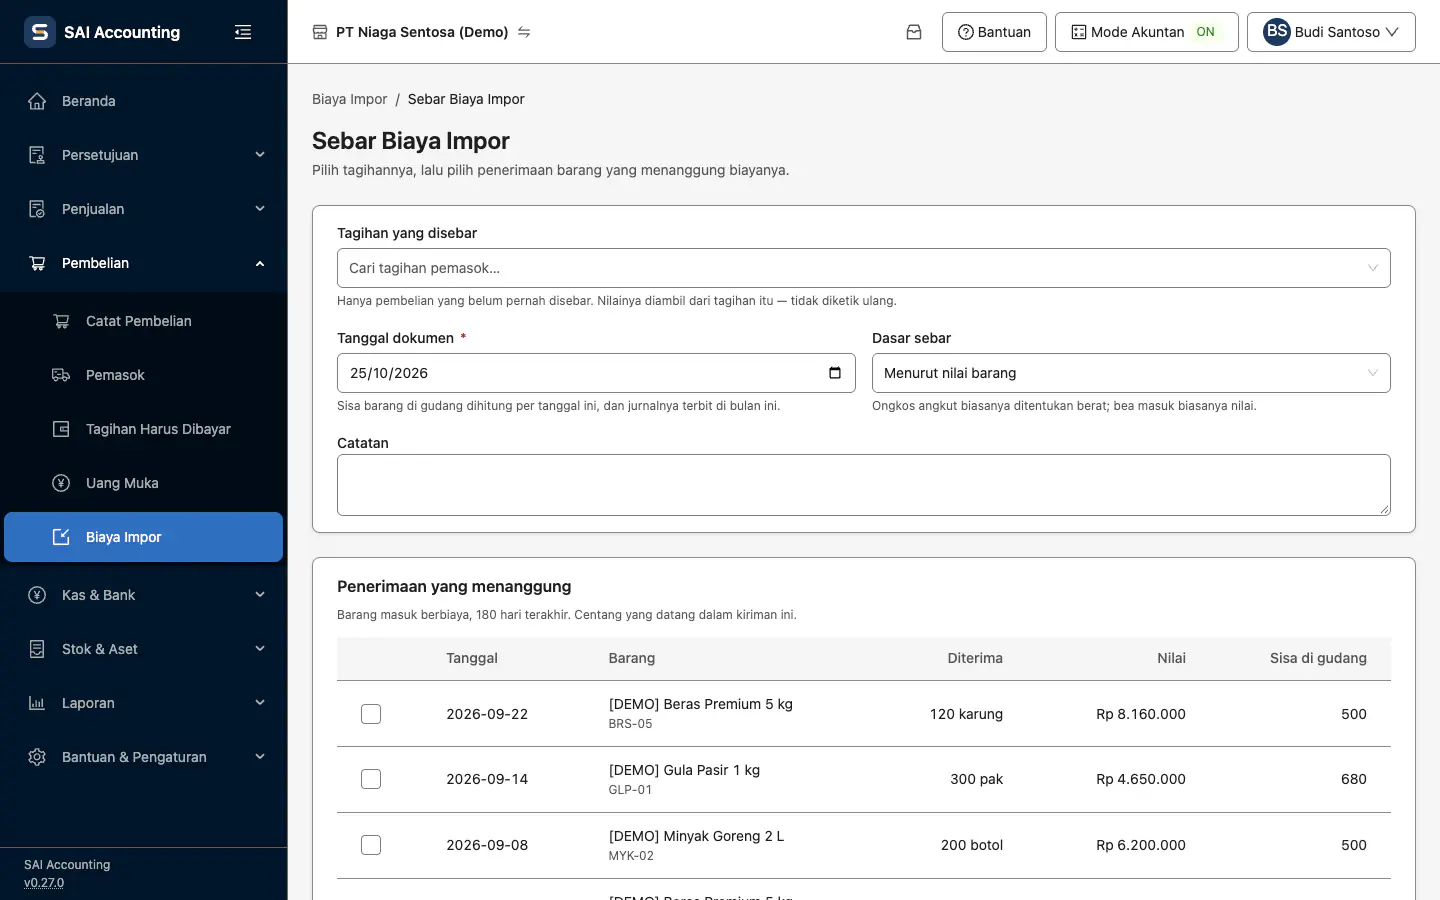
- Satu tagihan hanya bisa disebar sekali. Menyebarnya dua kali akan menggandakan harga pokok tanpa satu pun tanda di layar, jadi tagihan yang sudah disebar tidak lagi muncul di pemilihnya.
Menurut nilai atau menurut berat
Satu tagihan menanggung beberapa barang sekaligus, dan pembagiannya harus punya dasar yang bisa dipertanggungjawabkan. Dua dasar yang tersedia menjawab dua sebab yang berbeda: bea masuk umumnya mengikuti NILAI barang, sedangkan ongkos angkut umumnya mengikuti BERAT. Dasar yang dipilih ikut disimpan bersama dokumennya — tanpa itu, angka yang dihasilkan tidak bisa dijelaskan lagi enam bulan kemudian.
Setelah dokumennya disimpan, dua hal terjadi sekaligus dan keduanya bisa diperiksa. Nilai persediaan barang yang masih di gudang naik — terlihat di Kartu Stok sebagai baris penyesuaian nilai yang TIDAK menambah kuantitas apa pun. Dan bagian yang sudah terjual berpindah dari Persediaan ke Selisih Harga Pokok di laporan laba/rugi bulan itu.
Langkah menyebar biaya impor
- Catat dulu tagihan biayanya (freight, bea masuk) sebagai pembelian dari pemasok jasanya.
- Buka Pembelian → Biaya Impor, lalu buat penyebaran baru dan pilih tagihan yang disebar.
- Pilih Dasar sebar — menurut nilai barang atau menurut berat — dan centang penerimaan barang yang menanggung biaya itu.
- Tekan Simpan & Sebar.