Bentuk usaha dan modal pemilik
Kenapa PT, CV, Firma, dan usaha perorangan menutup labanya ke tempat berbeda — akun modal dan prive per sekutu, mengganti bentuk usaha, identitas legal, dan perkiraan PPh Final UMKM.
±7 menit baca
Bentuk usaha bukan sekadar label di kop surat. Ia menjawab satu pertanyaan akuntansi: laba ini MILIK SIAPA. Laba sebuah PT milik perseroan sampai dibagikan sebagai dividen, jadi ia ditahan di akun Laba Ditahan. Laba sebuah CV atau firma langsung milik para sekutunya menurut porsi di akta, jadi ia masuk ke modal masing-masing sekutu. Laba usaha perorangan milik satu orang, jadi ia menambah Modal Pemilik.
Karena itu bentuk usaha menentukan dua hal di aplikasi ini: akun ekuitas yang disiapkan saat bagan akun dibuat, dan ke mana tutup buku tahunan memindahkan laba. Penarikan pribadi pemilik — prive — juga dicatat terpisah per orang, sebab prive mengurangi modal pemiliknya, bukan beban perusahaan.
Enam pilihan, tiga perlakuan ekuitas
- Perseroan Terbatas (PT), PT Perorangan, dan Lainnya — akun 3101 Modal dan 3102 Laba Ditahan. Tutup buku tahunan memindahkan laba ke akun yang dipetakan sebagai Laba Ditahan. “Lainnya” (mis. koperasi) diperlakukan seperti PT; pemetaan akunnya tetap bisa Anda atur sendiri.
- Yayasan — memiliki bentuk usaha sendiri. Akun aset neto tanpa pembatasan (3102) menjadi tujuan tutup buku, sedangkan aset neto dengan pembatasan (3103) belum memiliki pelepasan otomatis. Bagan awal mencakup pendapatan sumbangan, jasa layanan, dan beban program. Perusahaan yang berganti bentuk tetap memakai bagan dan Pemetaan Akun yang sudah ada.
- Persekutuan Komanditer (CV) dan Firma — akun 3101 Modal Belum Dibagi, induk 3110 Modal Sekutu dengan satu akun “Modal <nama>” per sekutu (311001, 311002, …), dan induk 3120 Prive Sekutu dengan satu akun “Prive <nama>” per sekutu (312001, 312002, …). Tidak ada Laba Ditahan.
- Usaha Perorangan (UD) — akun 3101 Modal Pemilik dan 3103 Prive Pemilik. Tidak ada Laba Ditahan.
Memilih bentuk usaha dan mengisi sekutu
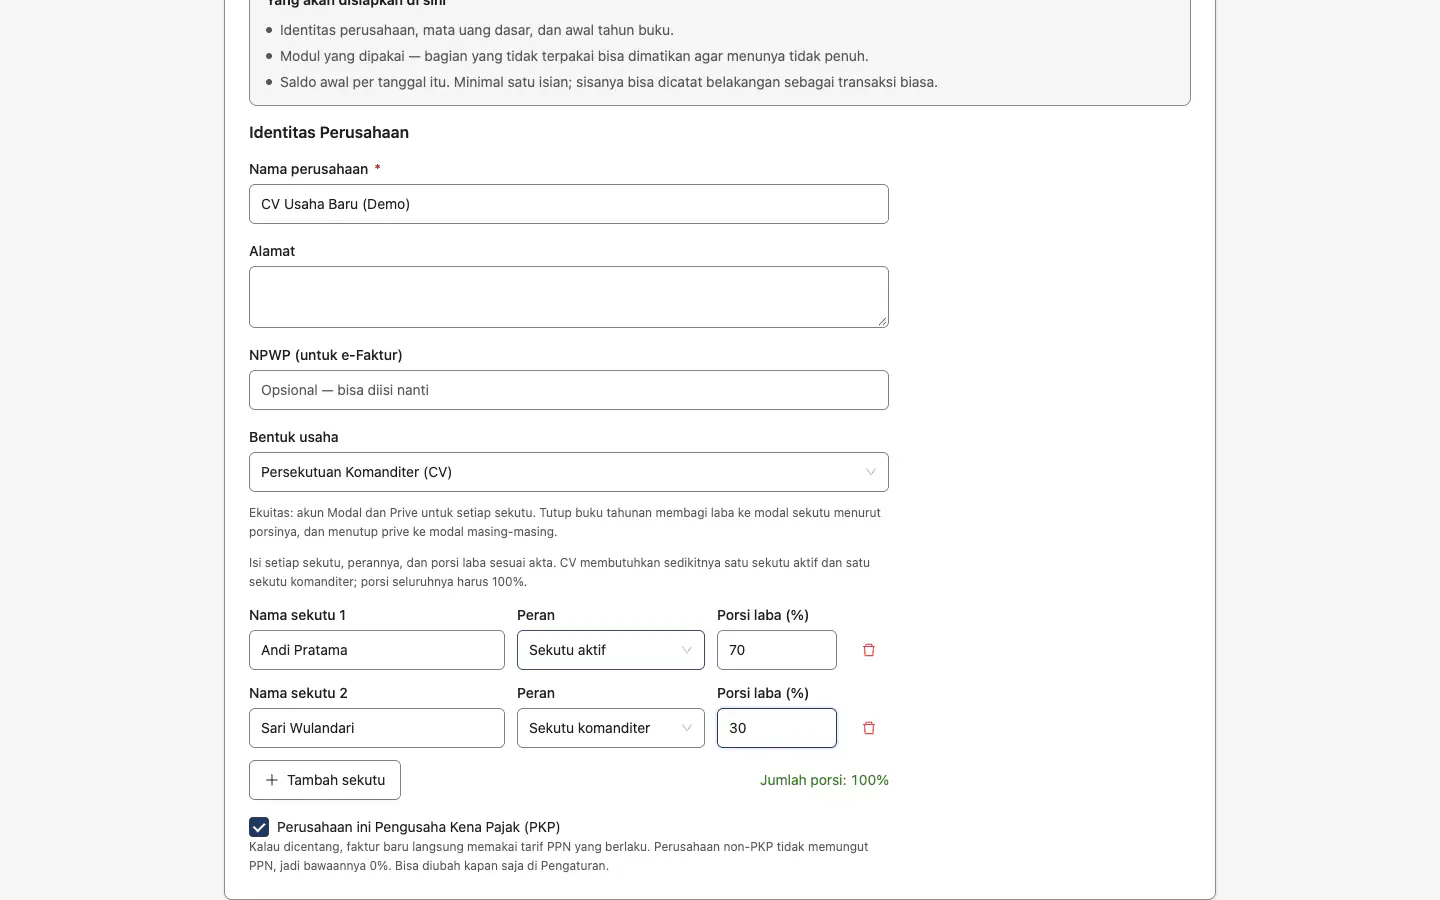
Bentuk usaha dipilih di formulir Tambah Perusahaan (bawaannya PT) dan bisa diganti di langkah Identitas wisaya penyiapan. Di langkah yang sama, CV dan Firma mengisi daftar sekutu; usaha perorangan mengisi nama pemilik. Nama itu menjadi nama akun Modal dan Prive di laporan.
- CV: sedikitnya satu sekutu aktif dan satu sekutu komanditer, masing-masing dengan porsi laba sesuai akta.
- Firma: sedikitnya dua sekutu. Peran tidak dibedakan — semua sekutu firma adalah sekutu aktif.
- Porsi laba seluruh sekutu harus tepat 100% (boleh dua desimal, mis. 33,33). Jumlahnya tampil langsung di bawah daftar, hijau bila sudah 100%.
- Nama sekutu tidak boleh kosong atau sama.
Modal Belum Dibagi pada saldo awal CV dan Firma
Saldo awal selalu menyisakan selisih aset dikurangi kewajiban, dan selisih itu adalah modal pemilik. Pada CV dan Firma, aplikasi tidak tahu berapa bagian tiap sekutu dalam modal awal itu — porsi LABA di akta belum tentu sama dengan porsi setoran modal. Karena itu selisihnya diparkir terang-terangan di 3101 Modal Belum Dibagi.
Bagilah dengan satu jurnal umum oleh orang yang tahu angkanya: debit 3101 Modal Belum Dibagi, kredit Modal <nama> masing-masing sekutu. Selama belum dibagi, rincian modal per pemilik di Laporan Perubahan Ekuitas tidak memuat modal awal itu.
Mengatur sekutu sesudah buku berjalan
Kartu Bentuk usaha di Pengaturan menampilkan bentuk usaha, daftar sekutu beserta peran dan porsinya, serta kode akun Modal dan Prive tiap sekutu. Kartu ini hanya tampil untuk peran yang berwenang mengatur perusahaan.
- Buka Bantuan & Pengaturan → Pengaturan, lalu gulir ke kartu Bentuk usaha.
- Ubah nama, peran, atau porsi; tekan Tambah sekutu untuk sekutu baru, atau ikon tempat sampah untuk mengeluarkan seorang sekutu.
- Pastikan Jumlah porsi tepat 100%, lalu tekan Simpan sekutu. Seluruh daftar disimpan sekaligus.
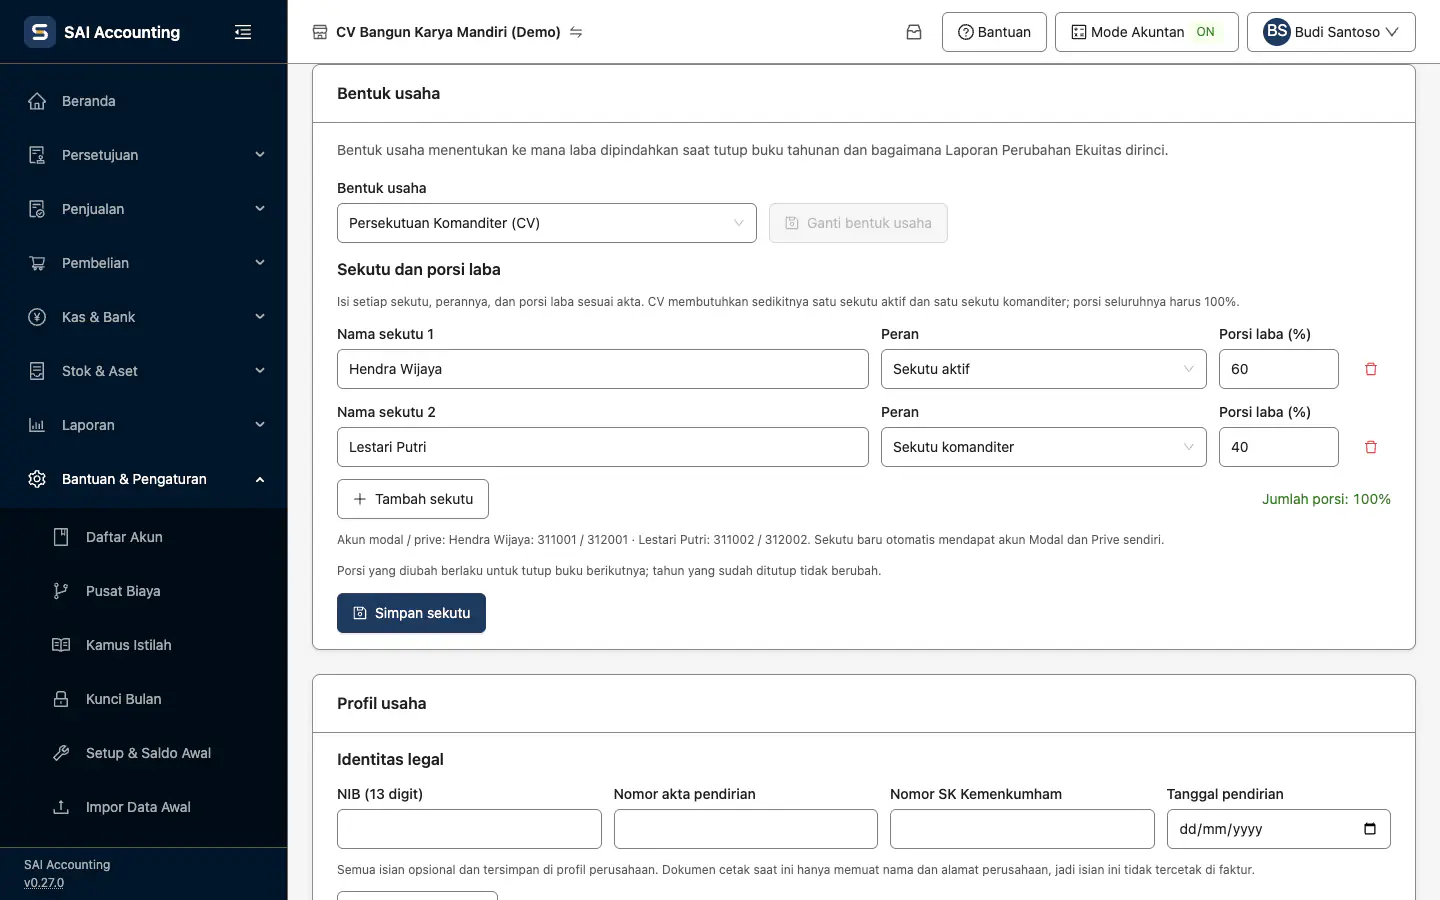
- Sekutu baru otomatis mendapat akun Modal dan Prive sendiri, bernomor berikutnya di bawah 3110 dan 3120.
- Sekutu yang dikeluarkan menjadi NONAKTIF, tidak dihapus: akun dan riwayatnya tetap ada dan tetap terbaca di laporan, dan kode akunnya tidak pernah dipakai ulang untuk orang lain. Sekutu nonaktif tidak ikut pembagian laba.
- Porsi yang diubah berlaku untuk tutup buku BERIKUTNYA. Tahun yang sudah ditutup tidak berubah — porsi yang dipakai tercatat di jurnal penutup dan jejak audit penutupannya.
- Setiap penambahan dan perubahan sekutu tercatat di jejak audit.
Mengganti bentuk usaha
Usaha bisa berubah bentuk — CV yang menjadi PT, misalnya. Pilih bentuk baru di kartu Bentuk usaha lalu tekan Ganti bentuk usaha; dialog peringatan harus disetujui lebih dulu. Mengganti bentuk usaha TIDAK menulis ulang satu jurnal pun dan tidak mengubah bagan akun yang ada. Yang berubah hanya perlakuan ke depan: tutup buku tahunan berikutnya dan rincian Laporan Perubahan Ekuitas. Perubahannya tercatat di jejak audit, dari bentuk apa ke bentuk apa.
- Sesudah berganti ke CV, Firma, atau usaha perorangan, isi daftar sekutu/pemilik. Sampai daftar itu diisi dan porsinya 100%, tutup buku tahunan menolak berjalan.
- Sekutu atau pemilik yang ditambahkan lewat Pengaturan mendapat akun di bawah 3110 Modal Sekutu dan 3120 Prive Sekutu, apa pun bentuk usahanya.
- Bila kode 3110 atau 3120 sudah dipakai akun yang bukan ekuitas, sekutu tidak bisa ditambahkan; atur akun modalnya lewat Daftar Akun.
Profil usaha: identitas legal
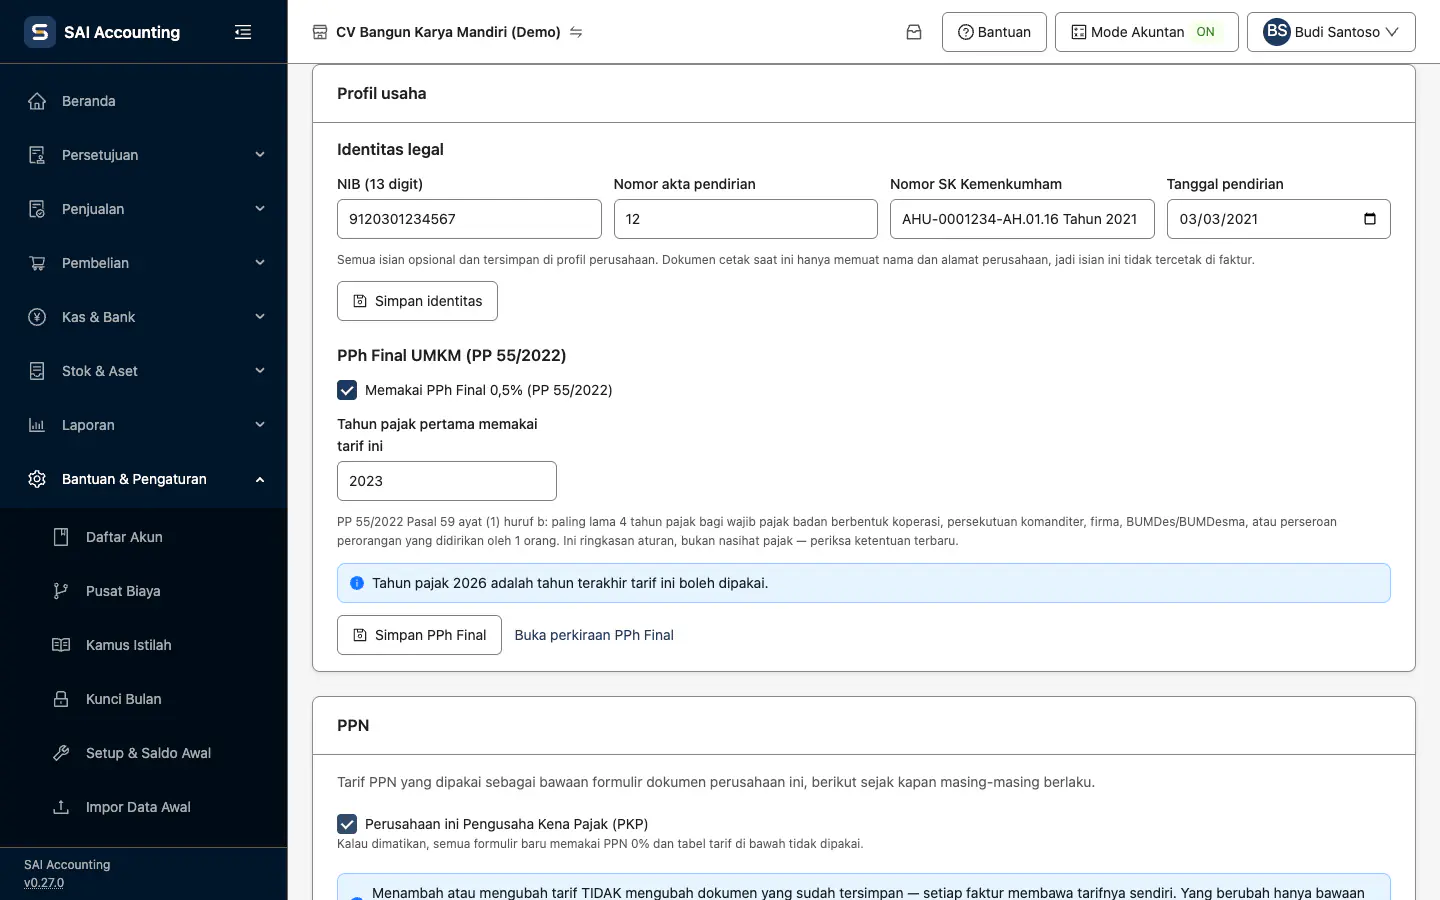
Kartu Profil usaha di Pengaturan menyimpan identitas legal perusahaan: NIB (13 digit), nomor akta pendirian (untuk PT Perorangan: nomor pernyataan pendirian), nomor SK Kemenkumham, dan tanggal pendirian. Semuanya opsional dan disimpan dengan Simpan identitas.
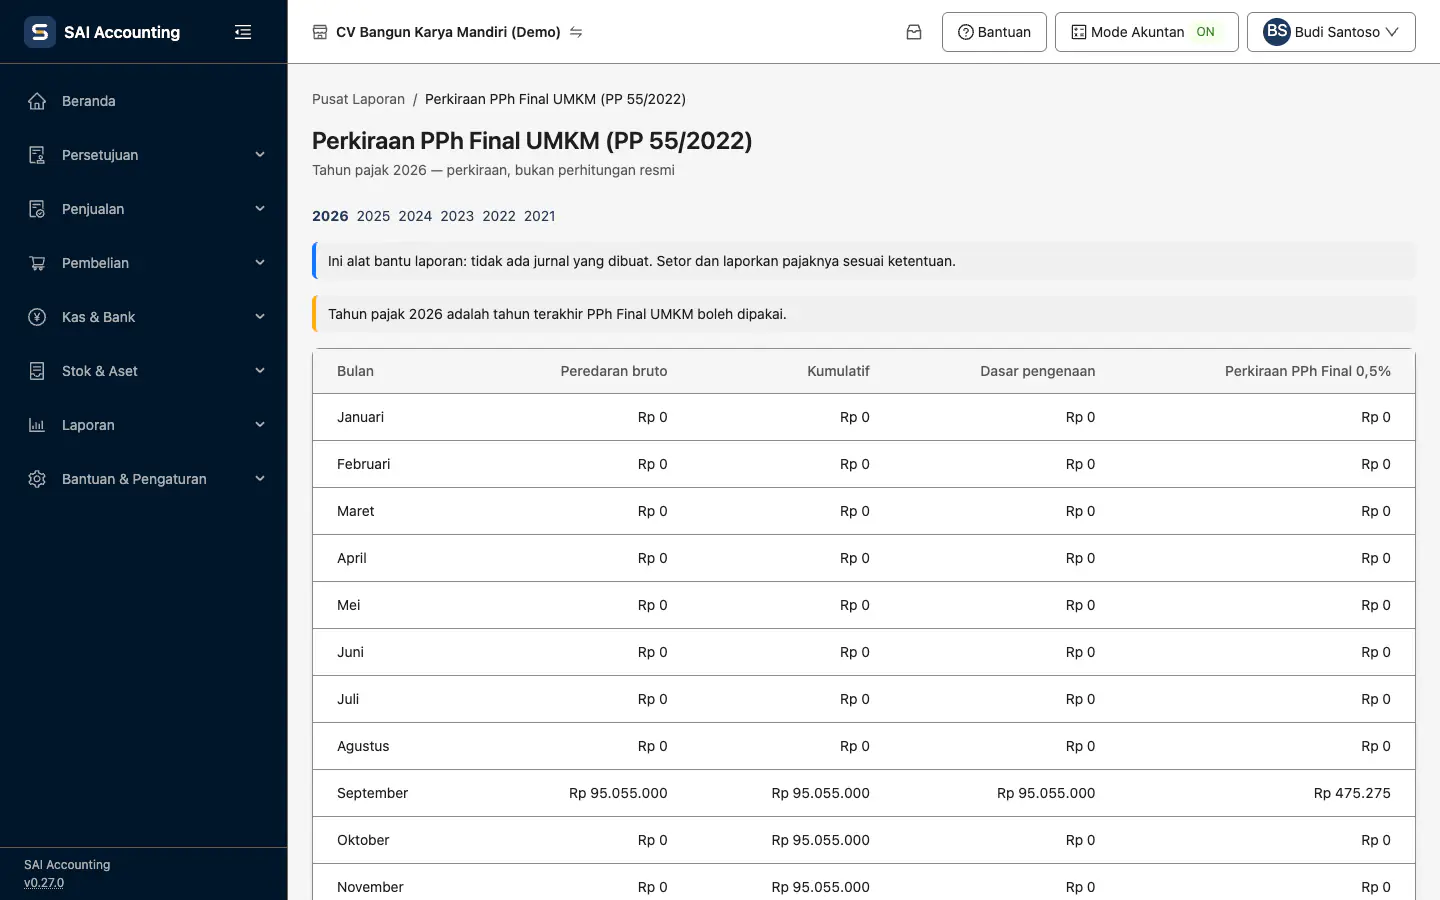
Perkiraan PPh Final UMKM
Usaha kecil boleh membayar PPh Final 0,5% dari peredaran bruto (PP 55/2022) selama peredaran brutonya tidak melebihi Rp 4,8 miliar setahun, dan hanya untuk beberapa tahun pajak. Aplikasi ini membantu MEMPERKIRAKAN angkanya per bulan dan mengingatkan batas waktunya. Ia tidak membuat jurnal, tidak menyetor, dan tidak melaporkan apa pun.
- Di kartu Profil usaha, centang Memakai PPh Final 0,5% (PP 55/2022). Bawaannya tidak dicentang.
- Isi Tahun pajak pertama memakai tarif ini — wajib selama sakelarnya menyala — lalu tekan Simpan PPh Final.
- Buka Pusat Laporan → Pajak → Perkiraan PPh Final UMKM (PP 55/2022), atau tautan Buka perkiraan PPh Final di kartu yang sama, lalu pilih tahunnya.
- Batas waktu menurut bentuk usaha (PP 55/2022 Pasal 59 ayat 1): 7 tahun pajak untuk wajib pajak orang pribadi — usaha perorangan; 4 tahun pajak untuk CV, firma, koperasi, BUMDes, dan PT Perorangan; 3 tahun pajak untuk PT. Untuk “Lainnya” batas waktunya tidak dihitung.
- Tahun terakhir = tahun pertama + masa − 1. CV yang mulai 2023 terakhir boleh memakai tarif ini pada tahun pajak 2026; laporan memberi pengingat pada tahun terakhir dan peringatan sesudahnya.
- Peredaran bruto = mutasi bersih akun pendapatan usaha per bulan (penjualan dikurangi retur yang dicatat di akun pendapatan), tanpa pendapatan lain-lain dan tanpa jurnal tutup buku. Perkiraan pajaknya dibulatkan ke bawah ke rupiah penuh.
- Usaha perorangan: peredaran bruto sampai Rp 500 juta setahun tidak dikenai PPh. Pembebasannya dihitung kumulatif sejak Januari, jadi bulan-bulan awal bisa nol.
- Bila peredaran bruto setahun melewati Rp 4,8 miliar, laporan memperingatkan bahwa tarif ini tidak berlaku lagi mulai tahun pajak berikutnya.
- Selama sakelarnya mati, laporan tetap bisa dibuka, dengan pemberitahuan bahwa angkanya hanya gambaran.